El sector textil viene siendo el más golpeado y actualmente no llega al 40% de actividad
La capacidad instalada en industrias llegó a su nivel más bajo desde 2009
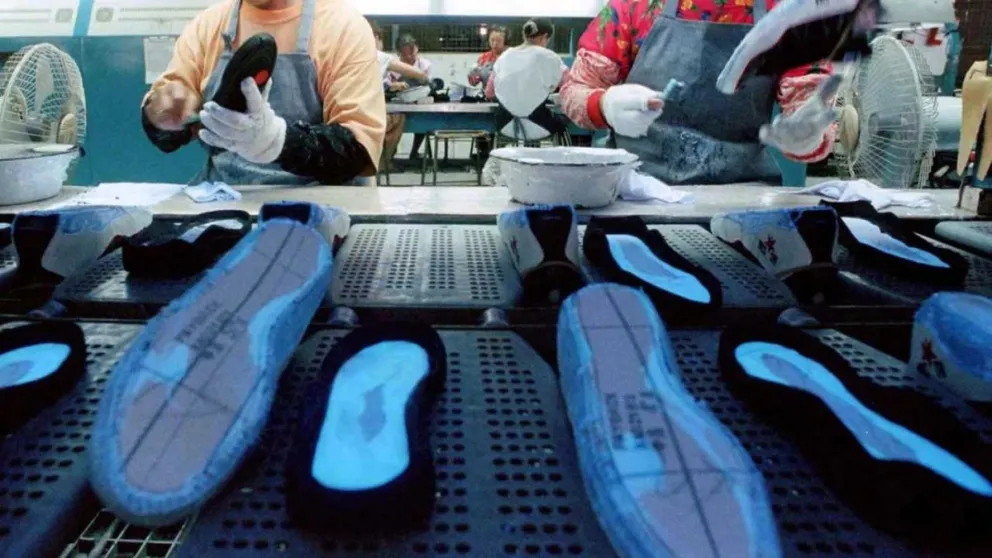
Los niveles actuales de utilización de la capacidad instalada en la industria manufacturera encienden señales de alerta y reflejan el momento actual que atraviesa el sector: niveles de actividad deprimidos, fuerte heterogeneidad entre rubros y una porción significativa del entramado productivo interrumpidos. El indicador se ubica en valores mínimos de los últimos 14 años y plantea un escenario hacia adelante marcado por una recuperación limitada y desigual.
El dato más reciente marcó un 54,6% en febrero, por debajo del 58,6% registrado en el mismo mes del año anterior. Este resultado implica que casi la mitad del potencial productivo permaneció ociosa, una señal clara de la debilidad que atraviesa la actividad manufacturera.
El indicador expone una fuerte heterogeneidad, aunque con un rasgo dominante: la mayoría de los sectores opera con niveles de producción reducidos, plantas funcionando con menor intensidad y líneas interrumpidas y ajustes en los ritmos de trabajo, en un contexto en el que la demanda interna no logra consolidarse y la competencia externa gana participación.
Según el economista de la consultora Analytica, Claudio Caprarulo, el sector atraviesa un escenario de “modo supervivencia”, con niveles de producción que no se registran desde 2009 -excluyendo 2024-. La caída en la utilización de la capacidad instalada resulta prácticamente transversal, aunque el mapa sectorial permite distinguir comportamientos muy dispares.
En ese contexto, la refinación de petróleo aparece como la principal excepción. Es el único sector que opera por encima de su promedio de los últimos 10 años y mantiene una tendencia creciente, con niveles que se acercan a los máximos de principios de los 2000. Este desempeño se vincula con el dinamismo del sector energético. Esta industria tiene un uso de sus instalaciones de 88,9%, según el Indec.
Del otro lado, los sectores más afectados son aquellos ligados a la construcción. Los productos minerales no metálicos, en especial los fabricantes de arcilla y cerámica, operan 47,3% por debajo del promedio del primer bimestre entre 2016 y 2023. La metalmecánica, por su parte, se ubica 22,8% por debajo de esa referencia, precisó Caprarulo.
También enfrentan retrocesos los rubros más expuestos a la apertura comercial. El sector de caucho y plástico muestra niveles 64,2% inferiores al promedio 2016–2023, con fuerte incidencia de la caída en la producción de neumáticos. Los productos textiles se ubican 44% por debajo de ese nivel (el dato de febrero fue 39,9%). En todos estos casos, la utilización de la capacidad instalada marca valores que no se registran desde 2002 o 2003, tras la crisis de la convertibilidad fija entre el peso y el dólar.
La producción decae
El sector automotor ofrece una de las imágenes más claras del desbalance actual. Mientras los patentamientos alcanzan niveles máximos desde 2018, la producción local no acompaña ese movimiento. Más del 80% de los registros mensuales corresponde a vehículos importados, en un contexto en el que el crédito prendario cae en cuatro de los últimos cinco meses. En ese marco, la producción de vehículos acumula una baja del 13,2% desde junio. El uso de la capacidad instalada de este sector en febrero fue de 38,9 por ciento.
Lorenzo Sigaut Gravina, economista de Equilibra, definió el nivel de utilización fabril como “muy bajo” y subrayó que el 54,6% implica que la industria opera apenas por encima de la mitad de su capacidad. En su análisis, describió una estructura escalonada entre sectores, con refinación de petróleo con niveles cercanos al 90%, luego actividades como papel y cartón y sustancias químicas, con valores en torno a dos tercios de su capacidad; y finalmente industrias metálicas básicas y alimentos, cerca del 60 por ciento.
La apreciación del peso argentino creció 5,1% este año
En lo que va del año el peso argentino tuvo una apreciación nominal del 5,1% y real del 12,2% respecto del dólar, en un contexto de fuerte intervención del Banco Central y ampliación de la brecha entre el valor oficial de la divisa y el límite superior de la banda cambiaria. Según un informe de Quantum, este fenómeno se produjo mientras el BCRA adquiría más de U$S 6.500 millones en el mercado y la cotización oficial quedaba a 27,5% del techo de la banda.
El informe de la consultora destaca que el precio del dólar oficial cerró el 22 de abril en $1.379, mientras que el techo de la banda se ubicó en 1.758 pesos. Este diferencial se amplió a la par del fortalecimiento del saldo comercial argentino, que superó los U$S 5.000 millones en el primer trimestre, impulsado por un aumento de las exportaciones y una reducción de las importaciones.
La evolución del peso se inserta en un marco de apreciaciones cambiarias regionales. Según el informe, en igual periodo el real brasileño se apreció un 7,3%, el peso colombiano un 5,5% y el peso mexicano un 2%, siempre en términos reales, considerando la inflación acumulada entre enero y marzo. En contraste, el renminbi chino mostró una apreciación real del 1,4% y el euro se depreció un 2,6% en el mismo lapso.