Ueno Bank: hay ocho detenidos y denuncian insolvencia que compromete fondos por US$ 510 millones
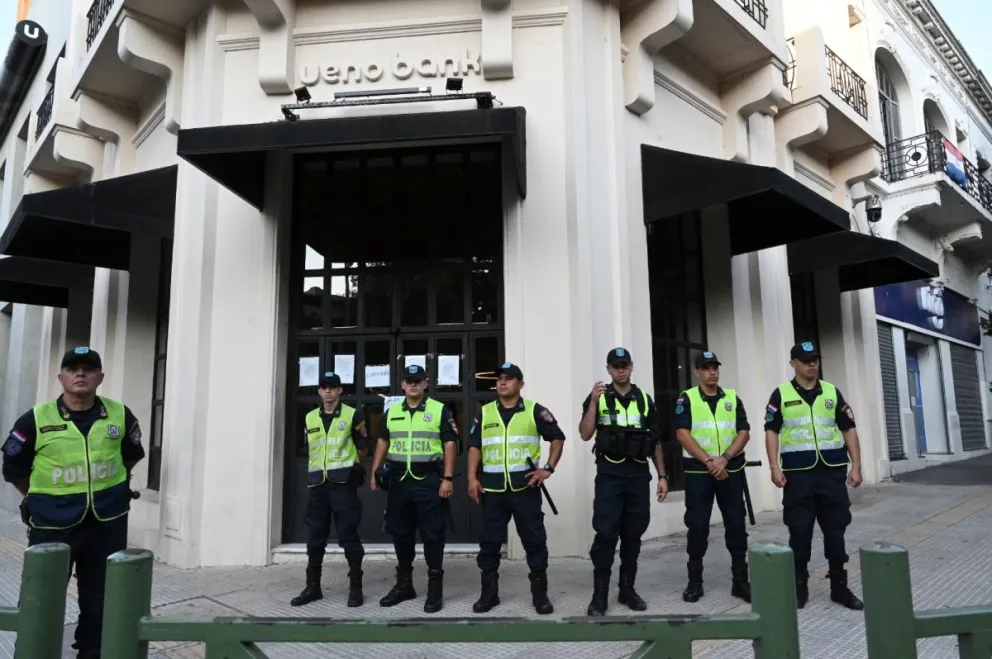
El cierre de Ueno Bank en Paraguay abrió un escenario de incertidumbre para unos tres millones de clientes del vecino país y de la ragión, y puso bajo la lupa el manejo de fondos públicos y previsionales por cientos de millones de dólares. En el marco de la investigación por la insolvencia de la entidad, ya son ocho las personas detenidas y el Banco Central del Paraguay (BCP) presentó una denuncia formal ante la Fiscalía para avanzar sobre las presuntas irregularidades que derivaron en la intervención y posterior resolución del banco.
Los detalles los compartió el periodista de ABC Color, Juan Jara, en diálogo con el programa de streaming Acá te lo Contamos de Radioactiva 100.7. El cronista explicó que la situación comenzó a generar cuestionamientos desde la fusión de Ueno con Visión Banco, concretada en 2024, debido a las condiciones especiales que el organismo monetario autorizó para facilitar la operación.
“Estamos hablando de un banco nuevo que toma a otro que ya estaba funcionando en plaza y le dan la facilidad de que pueda aprovisionar estas pérdidas. El Banco Central le autorizó a Ueno a hacerlo a 20 años de plazo, cuando lo máximo que había aprobado en cuestiones de planes de fusión eran diez años. Ahí empezó un punto que realmente llamaba la atención”, recordó.
Según detalló, las facilidades concedidas alcanzaban unos 600 millones de dólares e incluían la posibilidad de provisionar una cartera morosa heredada de Visión Banco, estimada por la propia entidad en US$ 300 millones, y constituir un fideicomiso para incorporar los gastos de inversión derivados de la fusión. Para Jara, estas condiciones terminaron siendo uno de los puntos centrales de los cuestionamientos sobre la situación patrimonial de Ueno.
El periodista también señaló que las primeras advertencias sobre los balances aparecieron durante 2024 y se reiteraron en 2025. Incluso, la Asociación de Bancos del Paraguay había enviado observaciones al Banco Central en junio del año pasado por inconsistencias en los resultados de la entidad.
“Lo que llamaba la atención era que este banco ganaba más por alquileres o servicios que por intermediación financiera, que es justamente la actividad principal de una entidad bancaria. A junio de 2025, apenas el 14% de la utilidad que mostraba correspondía a la intermediación financiera. El resto provenía de servicios y ganancias diversas que no estaban especificadas en sus estados financieros”, explicó.
El comunicador cuestionó además que, pese a esas alertas, continuara el ingreso de recursos públicos. Entre los principales afectados se encuentra el Instituto de Previsión Social (IPS), que tenía depositados alrededor de US$ 345 millones, equivalentes a unos 2,2 billones de guaraníes. En total, los fondos públicos comprometidos rondan los US$ 510 millones e incluyen recursos de otras cajas previsionales, como la de Itaipú Binacional.
Ocho detenidos y una extensa denuncia
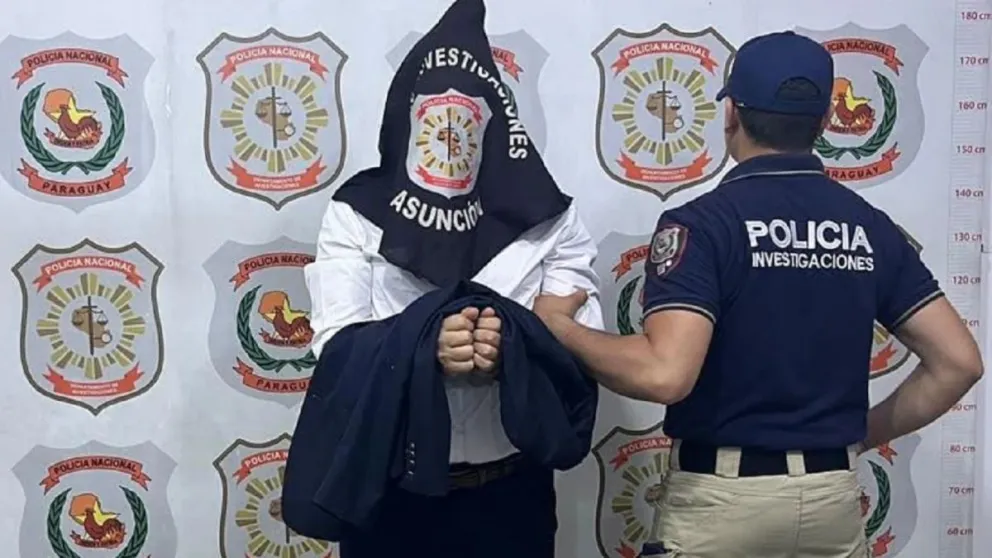
En cuanto a la investigación judicial, Jara confirmó que entre los ocho detenidos se encuentran el expresidente de Ueno Bank, Juan Manuel Gustale, y el vicepresidente y CEO de la entidad, Miguel Vázquez, quien también es una de las principales figuras del grupo empresarial que controla el banco, Grupo Vázquez.
Sin embargo, el periodista discutió el momento en que actuaron los organismos de control y recordó que las publicaciones periodísticas ya advertían sobre las condiciones de la fusión desde octubre de 2024. “El tiempo que les llevó investigar hizo que se siguieran inyectando fondos públicos en la entidad financiera. En septiembre de este año, cuando hacíamos el comparativo, Ueno recibió unos 20 millones de dólares más de fondos públicos. Entonces, la pregunta es quién autorizó que se siguiera colocando dinero mientras la Superintendencia de Bancos decía que estaba indagando operaciones de la entidad”, planteó.
Cómo se devolverá el dinero a los afectados
Mientras avanza la investigación, los clientes no pueden operar con los fondos que tenían depositados en el banco y la plataforma. El proceso de resolución prevé, en una primera instancia, que el Fondo de Garantía de Depósitos cubra hasta 75 salarios mínimos por ahorrista, un monto equivalente a 228 millones de guaraníes.
No obstante, la devolución no sería inmediata y contempla un plazo aproximado de 15 días. Frente a la situación de miles de personas que quedaron sin acceso a sus ingresos, el Senado paraguayo impulsó un proyecto de ley para acelerar los pagos y establecer una primera devolución de hasta 40 salarios mínimos por depositante en un plazo de 24 horas.
“Hay jubilados que no retiraron su dinero y se quedaron sin ningún guaraní, también empleados que cobraron sus salarios y quedaron sin poder disponer de ellos. Lo que busca el Senado es sacar algunos requisitos burocráticos y que, en un plazo de 24 horas, se puedan depositar al menos 40 salarios mínimos a las personas afectadas”, precisó Jara. La iniciativa todavía debe avanzar en el tratamiento legislativo.
Después de esa primera etapa, el BCP deberá realizar un balance de exclusión para determinar los activos y pasivos reales de Ueno Bank y establecer qué recursos pueden recuperarse. Ese procedimiento será determinante para conocer cuánto podrán cobrar los acreedores, entre ellos el IPS.
El escenario más complejo, advirtió Jara, es que al sincerar los estados financieros los pasivos superen a los activos y se determine un patrimonio negativo. En ese caso, podría abrirse un proceso de quiebra y conformarse una lista de acreedores, cuya recuperación de fondos podría demandar años. “Hay que ver dónde está la plata y qué se puede recuperar. No estamos hablando solamente de una persona que deposita sus ahorros y arriesga su propio capital, sino de fondos previsionales que pertenecen a trabajadores y empresarios que aportan al sistema jubilatorio. Son recursos que otras personas administran, pero de los que no son dueñas”, remarcó.