La morosidad empresarial creció un 53% interanual y casi 60.000 firmas tienen problemas para pagar sus deudas
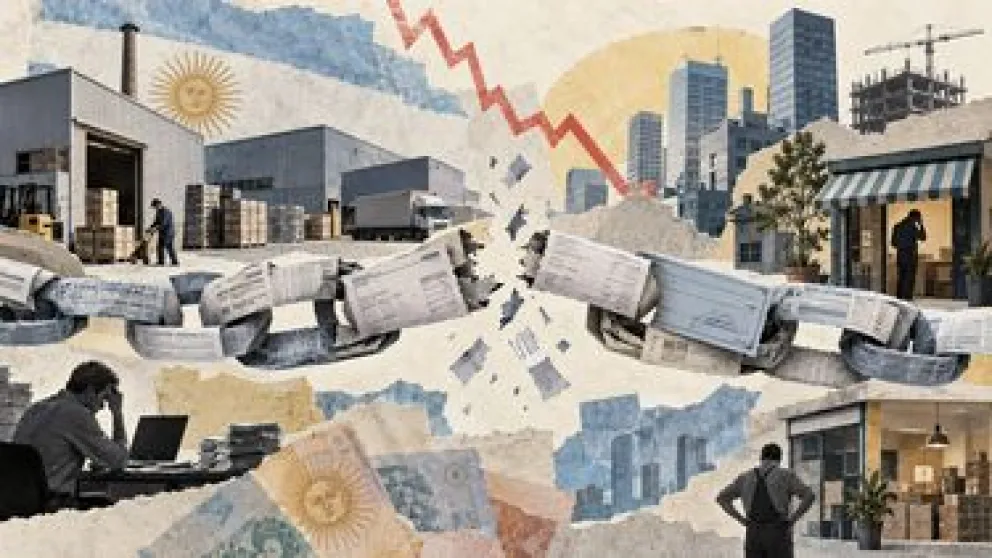
La cantidad de empresas con dificultades para cumplir con sus obligaciones financieras continúa en aumento en Argentina. Durante septiembre, otras 1.937 firmas ingresaron en mora y el total de compañías con atrasos en el sistema bancario llegó a 58.982, lo que representa un incremento interanual del 53%, según un informe de la consultora Fidelitas.
El relevamiento también advierte sobre las dificultades de pago entre las personas físicas, aunque en este segmento se registró una leve mejora. La cantidad de contribuyentes con algún grado de mora descendió de 6.369.815 a 6.302.536, una reducción del 1,1%. Sin embargo, la baja estuvo concentrada principalmente en los atrasos iniciales, mientras que los casos más graves continúan reflejando un deterioro de la situación crediticia.
En ese sentido, el informe señaló que 3,7 millones de personas se encuentran en situación crediticia 5, considerada irrecuperable. La cifra contrasta con los 1,8 millones registrados en enero de 2025, por lo que los casos prácticamente se duplicaron en un año y medio.
Las tasas de interés y la actividad económica, entre los factores que agravan el escenario
El Sistema de Evaluación de Riesgo Fidelitas (SERF) se ubicó en 37,7 puntos durante septiembre, con una caída de 0,6 puntos respecto de agosto. El indicador permaneció en la categoría de riesgo elevado, en un contexto marcado por las dificultades crediticias y la debilidad de algunos sectores económicos.
Según la consultora, las tasas de interés elevadas encarecen el financiamiento para empresas y familias, restringen el consumo y postergan decisiones de inversión. A su vez, la política monetaria orientada a contener la inflación y moderar la demanda de dólares limita las posibilidades de recuperación del crédito privado cuando el costo del financiamiento permanece alto durante períodos prolongados.
El panorama económico también presenta diferencias entre sectores. Mientras la construcción registró una caída interanual del 4,4% y la industria manufacturera retrocedió un 3,2%, la minería mostró un desempeño positivo en agosto.
En contraste, el comercio exterior fue el componente de mejor desempeño del indicador, con 72,8 puntos, impulsado por el superávit comercial registrado durante agosto. No obstante, ese resultado no alcanzó para revertir el deterioro general del riesgo económico y financiero.
La morosidad de las familias alcanzó el 18,4%
Las dificultades de pago también afectan a los hogares. De acuerdo con un relevamiento de EcoGo y la Universidad Austral correspondiente a agosto de 2026, la morosidad de las familias alcanzó el 18,4% del monto total de crédito informado.
El indicador aumentó 0,3 puntos porcentuales respecto del mes anterior y 9,8 puntos en la comparación interanual. De esta manera, acumuló 22 meses consecutivos de incremento, impulsado principalmente por el crecimiento de las deudas consideradas irrecuperables.
Por provincias, La Rioja encabezó el registro de morosidad por monto, con el 26,2%, seguida por Santa Cruz y San Luis, ambas con el 24,2%. En el extremo opuesto se ubicaron La Pampa, con el 9,6%; la Ciudad Autónoma de Buenos Aires, con el 12,5%; y Entre Ríos, con el 14,5%.
Al comparar el crédito destinado a las familias con el Producto Bruto Geográfico de cada jurisdicción, Tucumán registró la mayor proporción, con el 13,8%, seguida por Catamarca, con el 12,4%, y Formosa, con el 12,1%. El promedio nacional se ubicó en el 9%.
Misiones registra una morosidad del 39,6% en el crédito no bancario
Uno de los datos destacados del relevamiento es la diferencia entre la morosidad del sistema financiero tradicional y la de los proveedores no financieros de crédito, entre los que se encuentran plataformas de financiamiento y emisoras no bancarias de tarjetas.
En agosto, la irregularidad por monto alcanzó el 31,7% en el segmento no bancario, frente al 16,1% del sistema financiero. De esta manera, la proporción de créditos en situación irregular entre los proveedores no financieros prácticamente duplicó la registrada en los bancos y otras entidades financieras tradicionales.
En Misiones, la situación fue aún más marcada. La irregularidad por monto de los créditos otorgados por proveedores no financieros llegó al 39,6%, mientras que en San Luis alcanzó el 37,3%.
El informe también indicó que La Rioja registró la mayor participación de estos prestamistas en el crédito provincial, con el 35,8%. En el conjunto del país, los proveedores no financieros concentraron el 14,8% del crédito informado, equivalente a $15 billones, mientras que el sistema financiero representó el 85,2%, con un saldo de $86,8 billones.
Los datos reflejan las dificultades que enfrentan tanto las empresas como las familias para sostener sus compromisos financieros, en un contexto de elevado costo del crédito y una recuperación económica desigual entre sectores.